Küresel enerji dönüşümü metallerde arz krizini tetikliyor
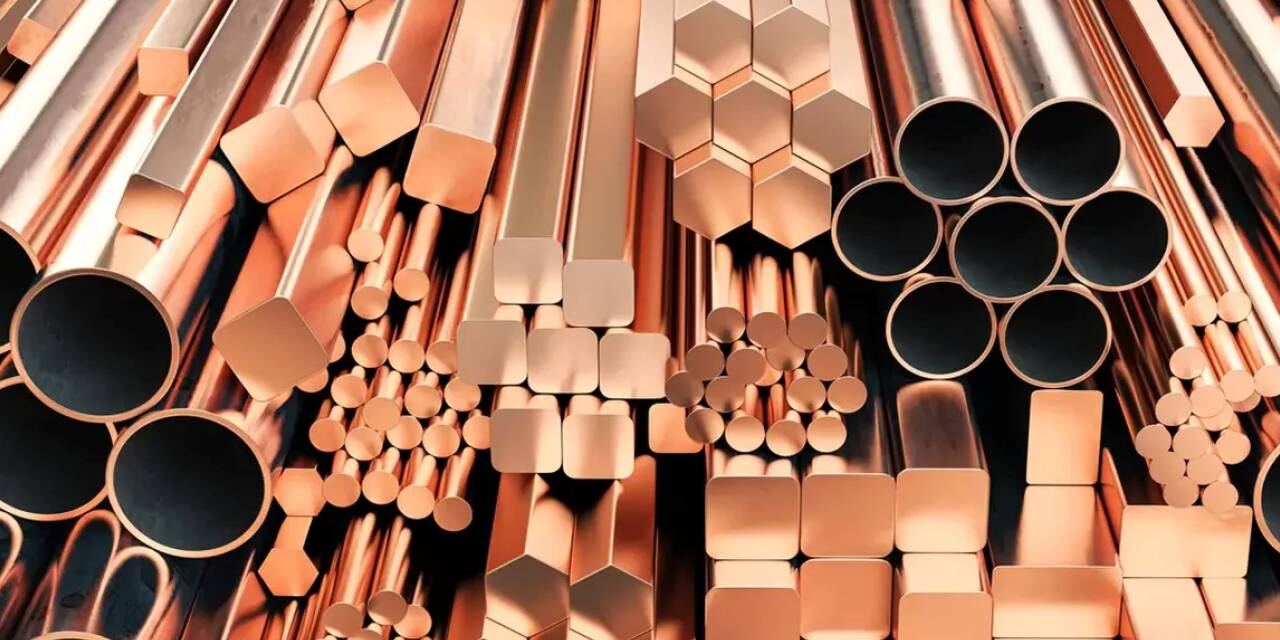
Uluslararası ticaret ve sanayi piyasalarında temiz enerji hedefleri doğrultusunda yaşanan köklü dönüşüm, kritik maden kaynakları üzerindeki baskıyı benzeri görülmemiş bir noktaya taşıyor. Düşük karbonlu ekonomiye geçiş sürecinde elektrifikasyon adımları hız kazanırken sanayi metallerinde arz ve talep dengesi hızla bozuluyor.
Coface Metal Sektörü Ekonomisti Simon Lacoume, endüstriyel metallerin yepyeni bir döneme girdiğine dikkat çekerek enerji dönüşümünün devasa bir talep dalgası yarattığını, mevcut maden arzının ise bu hıza yetişme kapasitesinin giderek zayıfladığını vurguluyor. Bu dinamiklerin bakır, nikel ve alüminyum piyasalarında kalıcı bir baskı oluşturarak fiyatlarda yeni bir yükseliş trendi başlatacağı öngörülüyor.
Temiz teknolojiler ve dijitalleşme talebi katlıyor
Düşük karbonlu teknolojilerin yaygınlaşmasından önce de metallere yönelik talebi yönlendiren güçlü yapısal dinamikler bulunuyordu. Kentleşme, büyük ölçekli altyapı projeleri ve gelişmekte olan piyasaların büyümesi tüketimi artırmaya devam ediyor. Günümüzde inşaat sektörü küresel çelik tüketiminin yaklaşık yüzde 50'sini tek başına karşılarken elektrifikasyon süreçleri dünya bakır talebinin yaklaşık dörtte üçüne denk geliyor. Geleneksel kullanım alanlarının üzerine eklenen yenilenebilir enerji tesisleri, elektrikli araçlar, gelişmiş batarya sistemleri, elektrik şebekeleri ve veri merkezleri yüksek miktarda metal girdisi gerektiriyor. Uluslararası Enerji Ajansı (IEA) tarafından hazırlanan Açıklanan Taahhütler Senaryosu (APS) verilerine göre temiz teknolojilerin 2035 yılına kadar küresel bakır ve nikel talebinin yüzde 35'ini oluşturması bekleniyor.
Maden yatırımları ve coğrafi kısıtlar arzı engelliyor
Hızla tırmanan sanayi talebine karşılık madencilik sektörünün üretim kapasitesini aynı çeviklikle artırması mümkün görünmüyor. Veriler, başlatılan maden arama projelerinin yüzde 1'inden daha az bir kısmının fiilen çalışan ticari bir madene dönüştüğünü gösteriyor. Keşfedilen yeni projelerde fiili kapasite oluşturulması 2000'li yılların başında 15 yıldan az bir zaman alırken günümüzde bu süre ortalama 20 yıla kadar uzamış durumda. Düşük yatırım getirileri, rezervlerdeki cevher tenörlerinin zamanla zayıflaması ve artan operasyonel maliyetler üreticilerin üretim artışlarını sınırlıyor.
Sektördeki yapısal engellere tedarik zincirlerindeki aşırı coğrafi yoğunlaşma da eşlik ediyor. Küresel nikel cevheri üretiminin yüzde 67'lik kısmını tek başına Endonezya gerçekleştirirken Çin, kritik metallerin birçoğunda küresel rafinaj kapasitesinin yarısından fazlasını elinde tutuyor. Jeopolitik risklerin paralelinde ticaret engelleri de tırmanıyor; kritik minerallerin ithalat ve ihracatını doğrudan kısıtlayan uluslararası düzenleme sayısı 10 yıl önce 357 seviyesindeyken 2025 yılı sonu itibarıyla 1.138 düzeyine ulaşmış bulunuyor.
2035 projeksiyonunda kritik metallerde dev açık
Arz-talep dengesizliğinin özellikle enerji dönüşümünün merkezinde yer alan üç temel metalde ağırlaşacağı tahmin ediliyor. Dekarbonizasyon hızında ilave bir artış yaşanmasa dahi önümüzdeki 10 yıllık periyotta alüminyum, bakır ve nikel talebinin arz kapasitesini geride bırakacağı hesaplanıyor. Dijital altyapı ve elektrifikasyonun ana omurgasını oluşturan bakırda, uygulanan senaryolara bağlı olarak 2035 yılına kadar 1,5 milyon ton ile 6,5 milyon ton arasında bir arz açığı öngörülüyor. Net Sıfır Emisyon Senaryosu'nda bu açık toplam küresel talebin yüzde 17'sine denk geliyor. Veri merkezlerinin katlanarak artan güç ihtiyacı bakır üzerindeki baskıyı daha da kuvvetlendiriyor.
Elektrikli mobilite ve batarya üretiminin vazgeçilmezi olan nikel piyasasında ise Net Sıfır Senaryosu kapsamında 2035'e kadar yaklaşık 6,5 milyon tonluk rafine nikel açığı oluşabileceği ve bu tutarın toplam talebin yüzde 35'ine ulaşacağı belirtiliyor. Alüminyum pazarında da arz açığının 5 milyon ton ile 15 milyon ton bandında seyrederek talebin yaklaşık yüzde 10'unu karşılayamayacağı hesaplanıyor. Alüminyumdaki darboğazın temelinde maden rezervi yetersizliğinden ziyade sanayi işleme kapasitesi, yüksek sermaye gerektiren yatırımlar ve rekabetçi elektrik enerjisine erişim sıkıntıları yatıyor.
Fiyatlarda yeni ralli dönemi kapıda
Kritik metallerde baş gösteren yapısal arz yetersizliğinin emtia fiyatları üzerinde uzun soluklu bir ralli yaratması kaçınılmaz görülüyor. Yapılan değerlendirmelerde bakır ve nikel fiyatlarının önümüzdeki 10 yıllık süreçte yaklaşık iki katına çıkabileceği, alüminyumda da sert fiyat artışlarının yaşanacağı öngörülüyor. Buna karşılık arz esnekliği daha geniş olan ve dönüşüm baskısına sınırlı düzeyde maruz kalan çelik ile çinko piyasalarının daha düşük risk taşıdığı kaydediliyor. Sanayi üreticileri için önümüzdeki dönemde yüksek fiyat maliyetlerinin yanı sıra kritik hammaddelere kesintisiz erişim sağlama kabiliyeti, geri dönüşüm altyapısının güçlendirilmesi ve malzeme yoğunluğunun optimize edilmesi temel rekabet belirleyicisi olacak.