Yeni düzenlemelerle vergi tebligatında başvuru süreleri belirlendi
Hazine ve Maliye Bakanlığı, elektronik tebligat sistemine ilişkin yeni düzenlemeleri duyurdu. 65 yaşını dolduranlar için sistemden çıkış imkânı sunulurken, mükelleflerin başvuru süreleri de belirlendi.
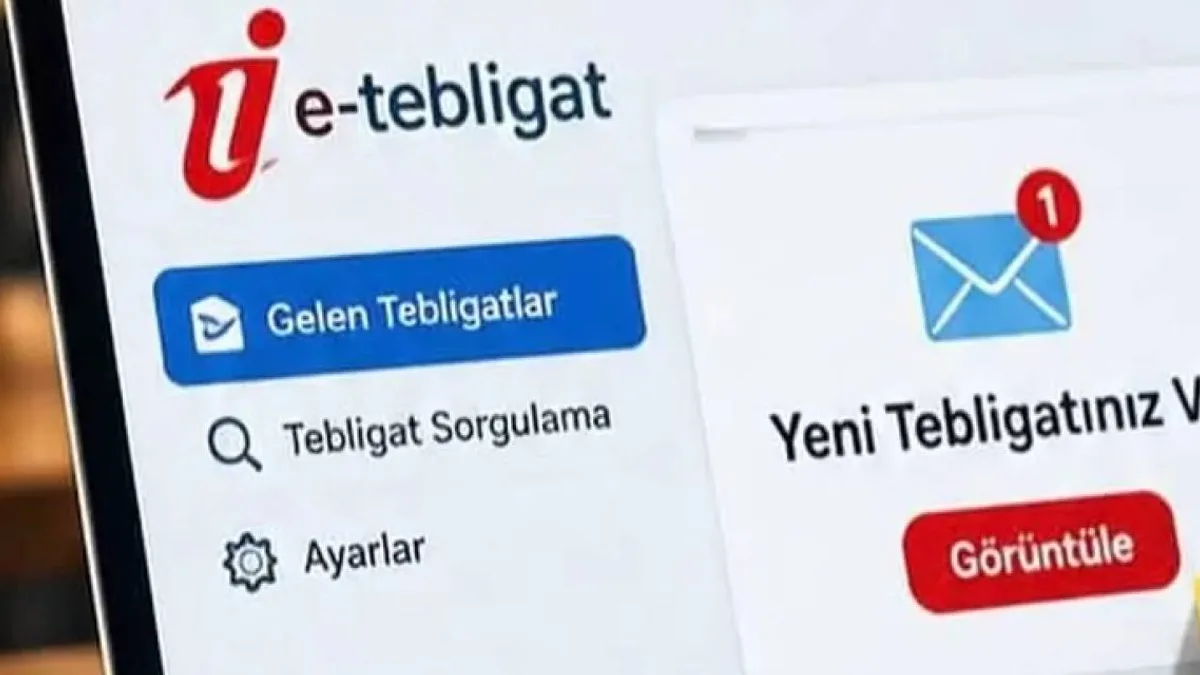
Yeni Düzenlemelerle Elektronik Tebligat Sistemi
Hazine ve Maliye Bakanlığı Gelir İdaresi Başkanlığı, Vergi Usul Kanunu Genel Tebliği ile elektronik tebligat sistemine dair yeni usul ve esasları belirledi. Bu düzenleme ile sisteme dahil olma zorunluluğu bulunan mükelleflerin başvuru süreleri, sistemden çıkış şartları ve kullanıcıların sorumlulukları yeniden düzenlendi.
Mükelleflere Süre Tanındı
Tebliğe göre, kurumlar vergisi mükellefleri, ticari, zirai ve mesleki kazançları nedeniyle gerçek usulde vergilendirilen gelir vergisi mükellefleri ile kollektif ve adi komandit şirketlerin elektronik tebligat sistemine katılması zorunlu hale geldi. Tebliğin yayımlandığı tarihten önce sisteme dahil olmayan ve katılma zorunluluğu bulunan mükelleflerin, yayımı izleyen ayın sonuna kadar başvurularını tamamlaması gerekecek. Yeni mükellefiyet tesis ettirenler ise işe başlama tarihini takip eden 15 gün içinde sisteme dahil olacak.
Öte yandan, Özel Tüketim Vergisi Kanunu'na ekli (II) sayılı listedeki kayıt ve tescile tabi araçları ilk kez edinenlerin, kayıt veya tescil işlemleri tamamlanmadan önce elektronik tebligat sistemine dahil olması gerekecek.
65 Yaşını Dolduranlar İçin Çıkış Hakkı
Yeni düzenlemenin dikkat çeken hükümlerinden biri, 65 yaşını dolduran kişilere getirilen sistemden çıkış imkânı oldu. Elektronik tebligat sistemine dahil olan bu kişiler, ilgili vergi dairesine veya Dijital Vergi Dairesi üzerinden başvurarak sistemden ayrılabilecek. Ayrıca, belirli şartları taşıyan engelliler ve 18 yaşını doldurmamış kişiler için sisteme katılma zorunluluğu bulunmayacak. Engellilik istisnasından yararlanılabilmesi için sağlık kurulu raporunun ilgili vergi dairesine sunulması gerekecek.
Tebliğde ayrıca, elektronik tebligatın hukuki sonuçlarına ilişkin önemli bir hüküm de yer aldı. Elektronik imzalı tebliğ evrakı, elektronik tebligat sistemine ulaştığı tarihi izleyen beşinci günün sonunda muhataba tebliğ edilmiş sayılacak. SMS veya e-posta yoluyla bilgilendirme yapılması mümkün olacak; ancak bu bildirimlerin herhangi bir nedenle gönderilememesi, tebligatın geçerliliğini veya yasal süreleri etkilemeyecek.
Son olarak, elektronik tebligat sistemine ilişkin işlem kayıtları, zaman damgasıyla imzalanarak 30 yıl boyunca saklanacak. Kullanıcı kodu ve şifrenin korunması, bilgilerin güncel tutulması ve şifrenin üçüncü kişilerle paylaşılmaması mükellefin sorumluluğunda olacak. Şifre veya kullanıcı bilgilerinin üçüncü kişilerin eline geçtiğinin öğrenilmesi halinde durumun derhal ilgili vergi dairesine bildirilmesi gerekecek. Tebliğle getirilen yükümlülüklere uyulmaması durumunda Vergi Usul Kanunu'nun ilgili ceza hükümleri uygulanacak. 1 Temmuz 2026'dan önce elektronik tebligat sistemine dahil olanlar, yeniden başvuru yapmadan mevcut kullanıcı kodu ve şifreleriyle sistemi kullanmayı sürdürecek.
 BU HABERE DE BAKAğustos ayında toplam ciroda dikkat çekici artış